Entreprises : quelle indemnisation en cas d’inondation ?
Quelles sont les garanties ?
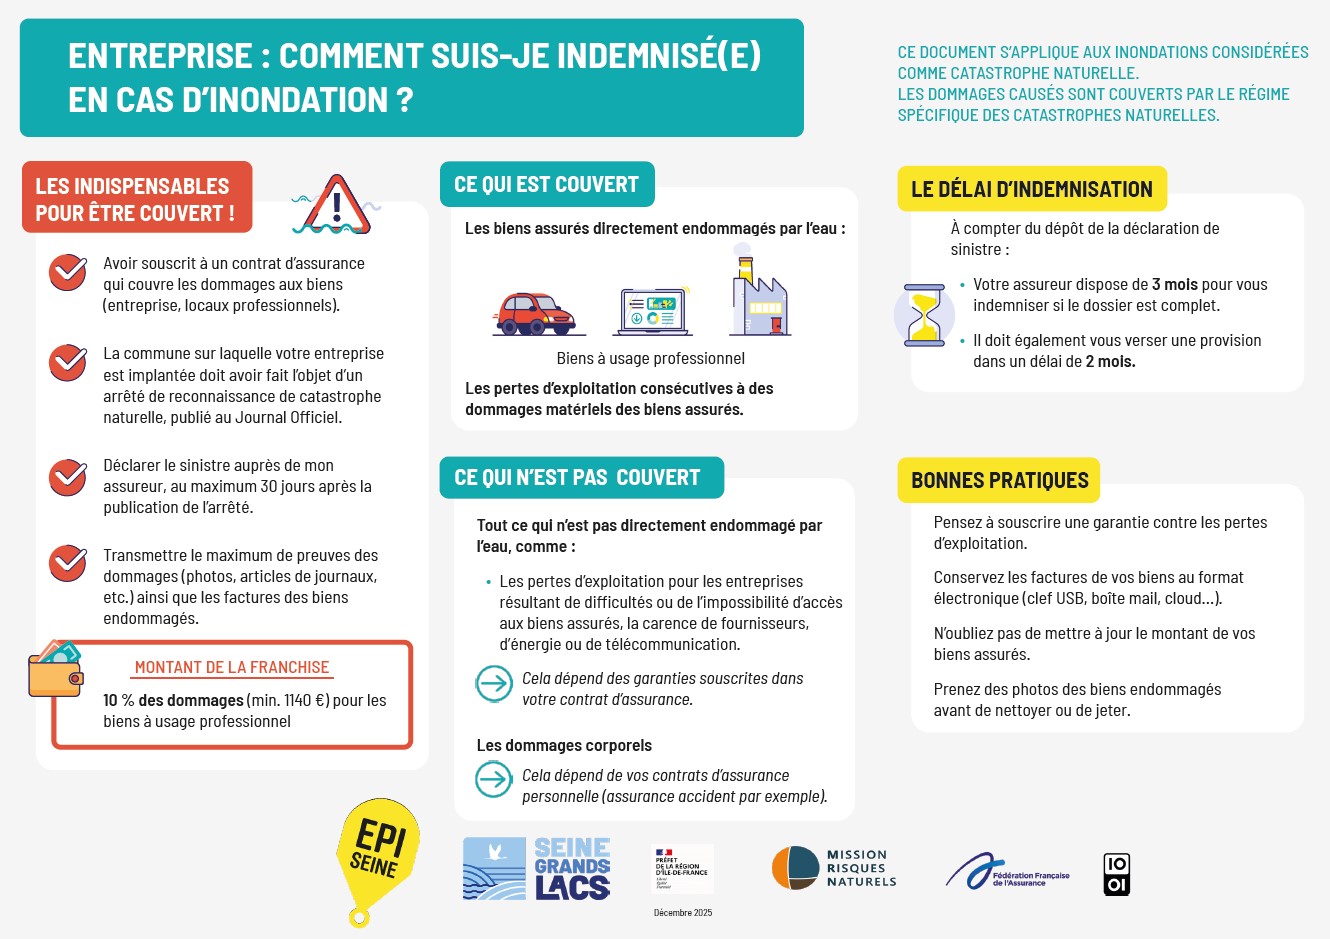
Pour bénéficier d’une indemnisation au titre de la garantie « catastrophes naturelles », deux conditions sont nécessaires :
- Publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle au Journal officiel (source : Code des assurances, art. L125-1, Legifrance, 2024)
- Souscription d’un contrat multirisques habitation incluant la garantie « catastrophes naturelles » (obligatoire pour les locataires) (source : France Assureurs, 2024).
Quels délais pour déclarer le sinistre ?
Vous disposez de 30 jours à compter de la publication de l’arrêté au Journal officiel pour déclarer le sinistre à votre assureur (source : Code des assurances, art. L125-2, Legifrance, 2024).
Comment être indemnisé ?
Dès que le danger est écarté et que vous pouvez vous rendre dans vos locaux :
- Prenez des photos et vidéos des dégâts (locaux, machines, stocks).
- Conservez tous les justificatifs (factures, inventaires, contrats).
- Établissez une liste chiffrée des biens endommagés et joignez les factures correspondantes.
- Si votre contrat inclut une garantie perte d’exploitation, préparez vos documents comptables (bilans, comptes de résultat, registre de commerce).
Quel est le montant de la franchise ?
10 % du montant des dommages reste à la charge de l’entreprise assurée, avec un minimum de 1 140 € (source : Code des assurances, art. A125-1, Legifrance, 2024).
Quels sont les biens garantis ?
La garantie « catastrophes naturelles » couvre uniquement les dommages matériels directs causés par l’inondation. Pour une entreprise, cela inclut généralement :
- Bâtiments professionnels : murs, planchers, installations fixes ;
- Équipements et machines : outils de production, appareils industriels ;
- Mobilier professionnel : bureaux, chaises, rayonnages ;
- Stocks et marchandises : produits finis, matières premières ;
- Frais de nettoyage et de pompage : évacuation des eaux, remise en état des locaux ;
- Dommages liés à l’humidité : dégradations des matériaux, corrosion des équipements ;
- Frais d’exploitation consécutifs à des dommages matériels des biens assurés.
Ce qui n’est pas couvert (sauf clause spécifique) :
- Terrains, jardins, plantations.
- Clôtures, parkings extérieurs.
- Véhicules assurés uniquement en responsabilité civile (au tiers).
- Pertes indirectes : perte d’exploitation non consécutives à des dommages matériels des biens assurés, dommages aux denrées périssables résultant d’un défaut d’alimentation en énergie (par exemple, denrées alimentaires dans un congélateur privé d’électricité), frais supplémentaires (frais de déplacement, perte de loyers, location de matériel etc.).
Modalités d’indemnisation : selon la valeur prévue au contrat. Soit à neuf, ou à vétusté déduite.
Quels délais pour l’indemnisation ?
Dès la déclaration du sinistre, l’assureur est soumis à des délais légaux stricts pour indemniser les entreprises :
- Provision : dans un délai de 2 mois après réception de l’état estimatif des biens endommagés ou, si l’arrêté gouvernemental de catastrophe naturelle est publié après, à partir de cette publication. Cette provision vise à couvrir immédiatement une partie des pertes, sans attendre l’expertise complète.
- Proposition d’indemnisation ou de réparation : l’assureur dispose d’1 mois pour informer l’entreprise de la mise en œuvre de la garantie et, si nécessaire, pour ordonner une expertise. Il a également 1 mois pour faire une proposition d’indemnisation ou de réparation après réception de l’état estimatif ou du rapport d’expertise.
- Paiement de l’indemnisation : une fois l’accord de l’entreprise obtenu, l’assureur doit mandater la société de réparation ou verser l’indemnisation dans un délai maximal de 21 jours. Si ces délais ne sont pas respectés, l’indemnité produit des intérêts au taux légal.
Quelles bonnes pratiques mettre en place dès maintenant ?
Vérifiez votre couverture
- Assurez-vous que votre contrat multirisques professionnel inclut la garantie « catastrophes naturelles » ;
- Ajoutez des extensions utiles : perte d’exploitation non consécutives à des dommages matériels des biens assurés, dommages aux denrées périssables résultant d’un défaut d’alimentation en énergie, frais supplémentaire, etc. ;
- Contrôlez les franchises et les modalités d’indemnisation (valeur à neuf ou vétusté déduite).
Préparez vos justificatifs
- Tenez à jour un inventaire des biens (machines, stocks, mobilier) et si nécessaire, mettez à jour le montant de vos biens assurés ;
- Prenez en photos vos biens. Cela servira comme preuve de leur valeur et de leur état.
- Conservez les factures en format papier et numérique (cloud sécurisé, clé USB sécurisée, mail sécurisé).
Fiche récapitulative couverture assurantielle
En collaboration avec France Assureurs et la MRN (Mission des Risques Naturels), nous avons conçu une fiche illustrée pour vous expliquer simplement le régime spécifique Catastrophe Naturelle.
En savoir plus
- Site Service Public : « assurer son entreprise contre les risques naturels et technologiques » ;
- Site France Assureurs : « catastrophe naturelle : l’indemnisation des entreprises et des commerces sinistrés ».
title
Localisation
Choisissez votre profil
Choisissez votre profil pour découvrir à quel point vous êtes concerné et comment vous préparer.
