Particuliers : quelle indemnisation en cas d’inondation ?
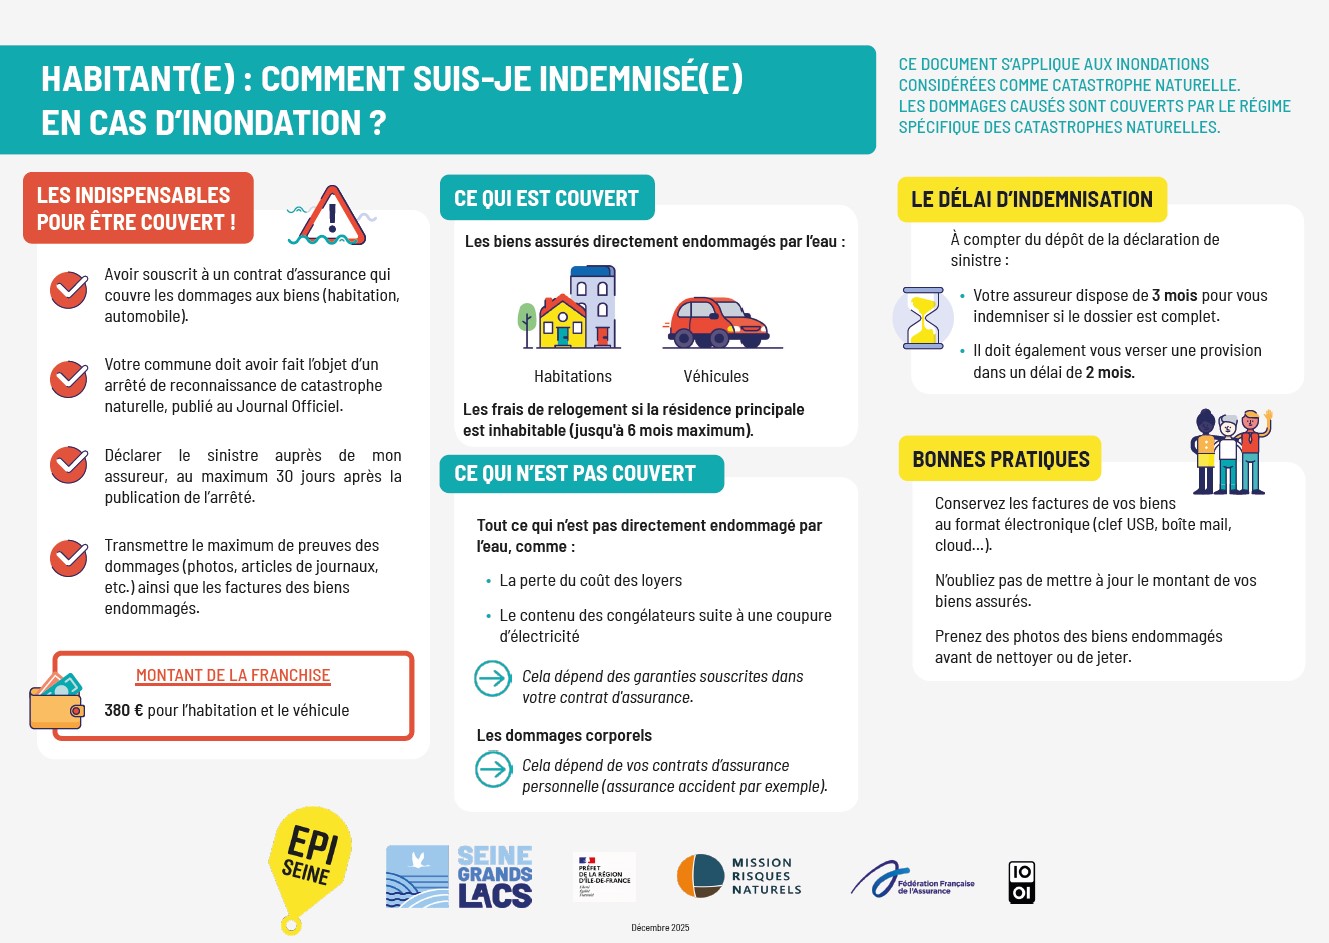
Quelles sont les garanties ?
Pour bénéficier d’une indemnisation au titre de la garantie « catastrophes naturelles », deux conditions sont nécessaires :
- Publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle au Journal officiel (source : Code des assurances, art. L125-1, Legifrance, 2024)
- Souscription d’un contrat multirisques habitation incluant la garantie « catastrophes naturelles » (obligatoire pour les locataires) (source : France Assureurs, 2024).
Cette garantie couvre uniquement les dommages matériels directs liés à la catastrophe naturelle. Les dommages indirects (frais de relogement, pertes de revenus) ne sont pas inclus, sauf clause spécifique du contrat.
Quels délais pour déclarer le sinistre ?
Vous disposez de 30 jours à compter de la publication de l’arrêté au Journal officiel pour déclarer le sinistre à votre assureur (source : Code des assurances, art. L125-2, Legifrance, 2024).
Pour les résidences secondaires ou si vous étiez absent, ce délai court à partir du jour où vous constatez les dégâts (source : France Assureurs, 2024).
Comment être indemnisé ?
- Prenez des photos et vidéos des dégâts dès les premières heures après le sinistre, lorsque le danger est écarté et que vous pouvez vous rendre à votre domicile (niveau d’eau, état des pièces) ;
- Conservez tous les justificatifs (photographies, vidéos, témoignages de voisins) ;
- Établissez une liste chiffrée des biens endommagés et joignez les factures correspondantes.
Quel est le montant de la franchise ?
Une certaine somme d’argent reste toujours à la charge de l’assuré : c’est la franchise. Elle s’élève à 380 euros pour les habitations, les véhicules à moteur et autres biens à usage privé (source : Code des assurances, art. A125-1, Legifrance, 2024).
Quels sont les biens garantis ?
Les biens endommagés par les inondations qui seront indemnisés par les assureurs sont ceux indiqués dans le contrat d’assurance souscrit aux conditions du contrat : bâtiments, mobilier, contenus de réfrigérateurs et de congélateurs, frais de pompage et de nettoyage ainsi que les dommages dus à l’humidité, etc. Par contre, les dégâts causés aux terrains, gazon, végétaux, plantations, jardins, etc. ne sont pas couverts sauf clause le prévoyant dans le contrat.
L’indemnisation des biens matériels se fait selon la valeur fixée au contrat (valeur à neuf ou valeur déduite de la vétusté).
Il est nécessaire de déposer dès que possible son véhicule endommagé chez son garagiste ou chez le garagiste agréé par sa société d’assurances, en conservant évidemment l’ensemble des justificatifs des frais engagés. Les véhicules assurés aux tiers, c’est-à-dire uniquement en responsabilité civile, ne bénéficient pas de l’assurance catastrophes naturelles.
Quels délais pour l’indemnisation ?
L’assureur doit verser l’indemnité dans les 3 mois suivant la remise de l’état estimatif ou la publication de l’arrêté. Une provision sur les indemnités doit être versée dans les 2 mois après la déclaration (source : Code des assurances, art. L125-2, Legifrance, 2024).
La loi Baudu (2024) impose aussi :
- 1 mois pour informer l’assuré sur l’expertise ;
- 1 mois pour proposer une indemnisation après expertise (source : Loi n°2023-973, 2024).
Frais de relogement : sont-ils pris en charge ?
Les frais indirects ne sont pas indemnisés (perte de loyers, coupures d’électricité, absence temporaire de jouissance du bien sinistré). « Il y a une exception en ce qui concerne les frais de relogement d’urgence occasionnés par l’indisponibilité de votre résidence principale. Depuis le 28 novembre 2023, vous pouvez être indemnisé pour les frais que vous engagez à la suite de la catastrophe naturelle pour héberger les habitants de votre résidence principale. » (source : service-public.gouv.fr, « assurances et catastrophe naturelle (ou technologique). L’indemnisation des frais de relogement ne peut pas dépasser 6 mois à compter du premier jour de relogement. Vérifiez les conditions particulières de votre contrat.
L’assureur demandera-t-il le passage d’un expert ?
En cas de dommages importants (atteinte à la structure de la maison, perte de mobilier de grande valeur), l’assureur mandate un expert à ses frais. Il dispose d’un mois pour saisir un expert s’il l’estime nécessaire. Vous pouvez demander une contre-expertise à vos frais.
Qu’est-ce que je peux faire dès maintenant ?
- Photographiez vos biens, meubles, objets de valeur et le contenu de vos placards. Il est recommandé de le faire annuellement, ou après un achat important. Ces photographies serviront de preuves visuelles des biens présents à votre domicile ;
- Conservez les factures de vos biens au format électronique : clé USB, boîte mail, cloud, etc ;
- N’oubliez pas de mettre à jour le montant de vos biens assurés ;
- Contrôlez vos modalités d’indemnisation : valeur à neuf, ou vétusté déduite ? Est-ce que mes aménagements extérieurs sont couverts par mon assurance (serre, piscine, portail électrique, etc.) ? Est-ce que j’ai des garanties d’assistance dans mon contrat ?
Fiche récapitulative couverture assurantielle
En collaboration avec France Assureurs et la MRN (Mission des Risques Naturels), nous avons conçu une fiche illustrée pour vous expliquer simplement le régime spécifique Catastrophe Naturelle.
En savoir plus
Site Service Public : « Assurance et catastrophe naturelle (ou technologique) » ;
Site France Assureurs :
title
Localisation
Choisissez votre profil
Choisissez votre profil pour découvrir à quel point vous êtes concerné et comment vous préparer.
